
C’è un aneddoto che circola tra gli economisti, di quelli che si raccontano a cena più che nei convegni: per un lunghissimo periodo, se chiedevi a un giovane australiano cosa fosse una recessione, rischiavi di sentirti rispondere che era una cosa successa ai genitori, prima che lui nascesse. Ed era vero. Dal 1991 al 2020 l’Australia non ha mai messo in fila due trimestri consecutivi di calo del PIL, la soglia tecnica che separa un rallentamento da una recessione vera e propria.
È passata attraverso la crisi asiatica del 1997, la bolla di internet, l’11 settembre, e poi il 2008, l’anno in cui mezzo mondo occidentale è finito al tappeto. Nessun’altra economia avanzata ha fatto altrettanto. Viene spontaneo cercare una spiegazione unica, e la più comoda è sempre stata quella delle miniere: un Paese enorme, pieno di ferro e carbone, con la Cina affamata a poche ore di nave. Solo che la spiegazione comoda, come spesso succede, è vera a metà. Il resto della storia dell’economia australiana passa per riforme impopolari, un po’ di fortuna, scelte di politica monetaria azzeccate e anche, a guardare bene, qualche squilibrio che i numeri aggregati hanno nascosto per parecchio tempo.
Le riforme degli anni Ottanta: cambio flessibile, banca centrale e superannuation
Bisogna partire da prima, da un’Australia che negli anni Settanta e nei primi Ottanta somigliava poco a quella di oggi. Dazi alti a protezione dell’industria locale, un mercato del lavoro bloccato da contratti centralizzati, una valuta a cambio controllato. Il governo laburista arrivato al potere nel 1983 decise, quasi subito, di lasciar fluttuare il dollaro australiano sui mercati. Allora sembrò un salto nel buio. Col senno di poi è stata forse la scelta più importante di tutte, perché una moneta libera di muoversi lavora come un ammortizzatore: quando i prezzi delle materie prime crollano e l’economia si raffredda, il dollaro australiano perde valore, le esportazioni diventano più convenienti e una parte del colpo viene assorbita senza bisogno di licenziare o tagliare stipendi.
Poi vennero, a ondate, l’abbattimento graduale dei dazi, la liberalizzazione della finanza, la vendita di aziende pubbliche. Dopo la recessione dei primi anni Novanta, piuttosto dolorosa, la Reserve Bank of Australia fissò un obiettivo di inflazione tra il 2 e il 3%, con una flessibilità che le banche centrali europee di quel periodo non si concedevano. E nel 1992 nacque la superannuation obbligatoria, un sistema pensionistico a capitalizzazione in cui il datore di lavoro versa ogni mese una quota dello stipendio in un fondo intestato al dipendente. Ci sono voluti decenni perché se ne vedessero gli effetti, ma oggi quei fondi gestiscono un patrimonio colossale, sproporzionato rispetto ai circa ventisette milioni di abitanti del Paese, e rappresentano un serbatoio di risparmio interno che finanzia infrastrutture, imprese, immobili.
Crescita economica australiana, Cina e materie prime
Su queste basi è arrivata la fortuna, e aveva la faccia della Cina. Dall’inizio degli anni Duemila Pechino ha avviato un’urbanizzazione mai vista nella storia umana, con città nuove tirate su in pochi anni, ferrovie, porti, acciaierie. Servivano quantità impressionanti di minerale di ferro e carbone, e l’Australia ne aveva da vendere, letteralmente. Il boom minerario ha riempito di investimenti l’Australia Occidentale e il Queensland, ha portato salari altissimi nei cantieri (si raccontava di camionisti pagati come dirigenti), ha gonfiato le entrate fiscali. Oggi lo stesso schema si ripete, su scala diversa, con il litio e le altre materie prime che servono a batterie e pannelli.
I soldi di quel periodo hanno permesso a Canberra di tenere i conti pubblici in ordine, con un debito in rapporto al PIL che in Europa farebbe invidia a quasi tutti. Le principali agenzie di rating danno al Paese il voto massimo, e i bond australiani finiscono così nella ristretta cerchia dei debiti sovrani che gli investitori internazionali considerano più sicuri. Questa solidità, nei momenti difficili, si è tradotta in un vantaggio molto pratico: la possibilità di spendere quando serviva senza far tremare i mercati.
Il terzo motore lo si nomina meno, ed è la popolazione. L’Australia accoglie ogni anno numeri elevati di immigrati, scelti con criteri severi tra lavoratori qualificati e studenti stranieri. Più persone vuol dire più consumi, più case da costruire, più lavoratori, e quindi un PIL totale che continua a salire anche quando la produttività resta ferma. Il dettaglio sembra secondario. Non lo è, e ci torneremo.
Crisi finanziaria del 2008 e pandemia: come l’Australia ha evitato la recessione
Il 2008 resta la prova più impressionante. Un solo trimestre in negativo, poi di nuovo crescita. Le banche australiane, vigilate con una certa severità, avevano in pancia pochissimi dei titoli tossici americani. Il governo mandò assegni direttamente alle famiglie, e in fretta, e finanziò lavori nelle scuole di tutto il Paese. La banca centrale, che aveva tassi relativamente alti, poté tagliarli con decisione. E poi, di nuovo, la Cina: per difendersi dalla crisi Pechino lanciò un piano di opere pubbliche gigantesco, e la domanda di ferro australiano, invece di crollare, ripartì quasi subito.
Il record si è fermato solo nel 2020, con la pandemia, le frontiere sbarrate e le città chiuse per settimane. Prima recessione tecnica dopo ventinove anni, seguita però da una ripresa veloce, spinta da aiuti pubblici ai redditi tra i più generosi al mondo.
I limiti del modello: produttività, PIL pro capite e crisi abitativa
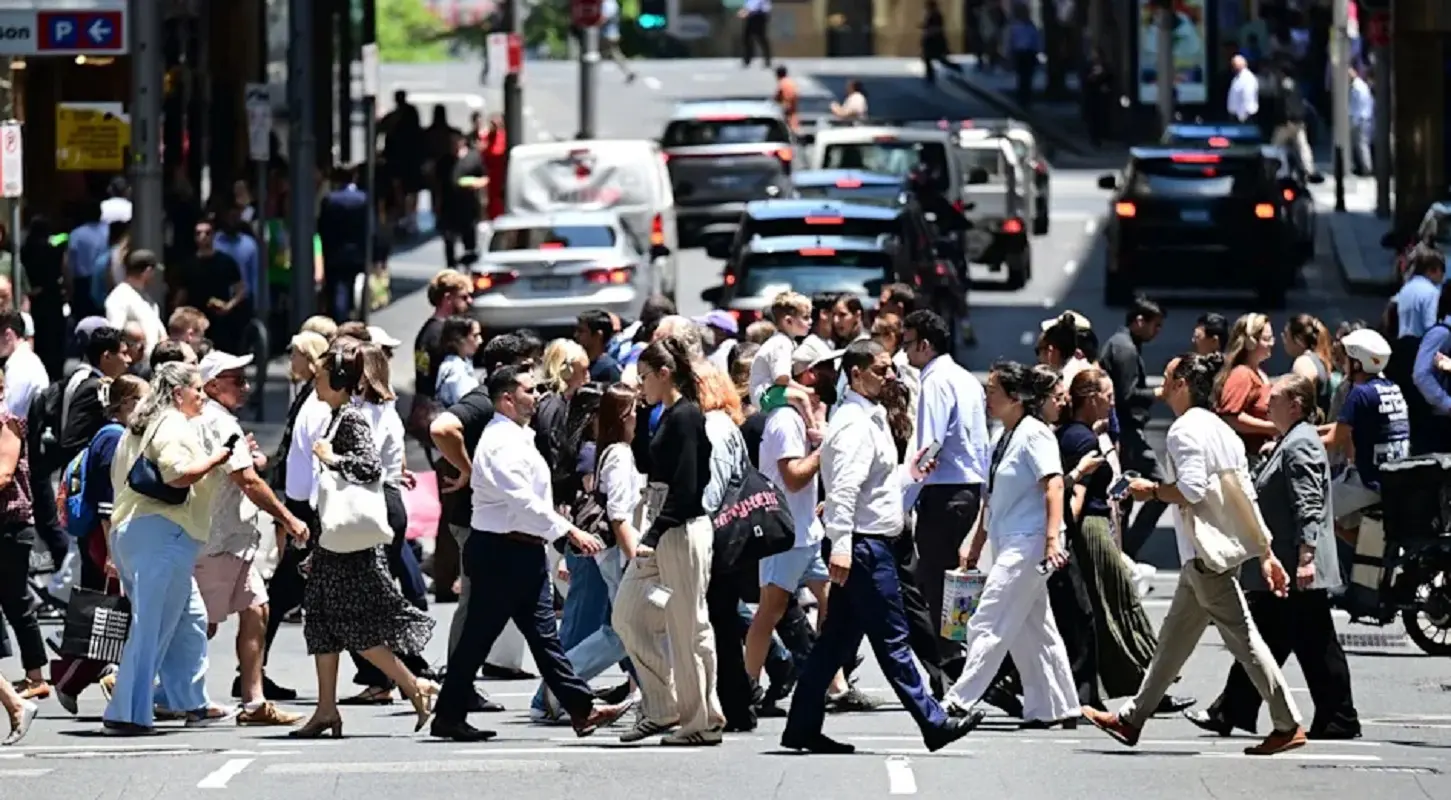
Fin qui il miracolo. Guardando dentro i numeri, però, il quadro si complica, e il punto di partenza è proprio la popolazione. Se un’economia cresce del 2% ma gli abitanti aumentano del 2,5%, la torta è più grande ma ogni fetta si restringe. Dopo la pandemia l’Australia ha vissuto diversi trimestri di fila con il PIL pro capite in calo, mentre il dato complessivo restava positivo, e gli economisti locali hanno coniato un’espressione apposta, recessione pro capite. La produttività cresce poco da tempo, e il benessere medio delle persone ha smesso di migliorare con il ritmo a cui gli australiani erano abituati.
Poi ci sono le case. Popolazione in aumento, tassi bassi per anni, un fisco che premia chi investe nel mattone: il risultato è un mercato immobiliare dove a Sydney o Melbourne un appartamento normale costa molte volte il reddito annuo di una famiglia normale. La crisi abitativa ha tagliato fuori dalla proprietà una generazione intera, e le famiglie australiane sono tra le più indebitate del mondo sviluppato, soprattutto per i mutui. Quando la banca centrale ha alzato i tassi nel 2022 e 2023, l’effetto si è sentito subito nelle rate, e nei consumi.
Resta infine la questione della dipendenza dalla Cina, che il 2020 ha messo in piena luce. Con i rapporti diplomatici ai minimi, Pechino ha colpito con dazi e blocchi doganali vino, orzo, carbone, perfino le aragoste. Le misure sono state ritirate quasi tutte, poi, ma il segnale è arrivato forte: avere un cliente così grande significa anche esporsi ai suoi umori politici.
Il ferro è rimasto fuori dalle ritorsioni, per la semplice ragione che la Cina ne ha bisogno tanto da non poterne fare a meno. Il giorno in cui l’economia cinese smetterà di costruire al ritmo di oggi, e quel giorno sembra meno lontano di qualche anno fa, l’Australia dovrà scoprire se il suo lungo ciclo era merito delle riforme o soprattutto di una congiuntura irripetibile. Probabilmente la risposta sta nel mezzo.